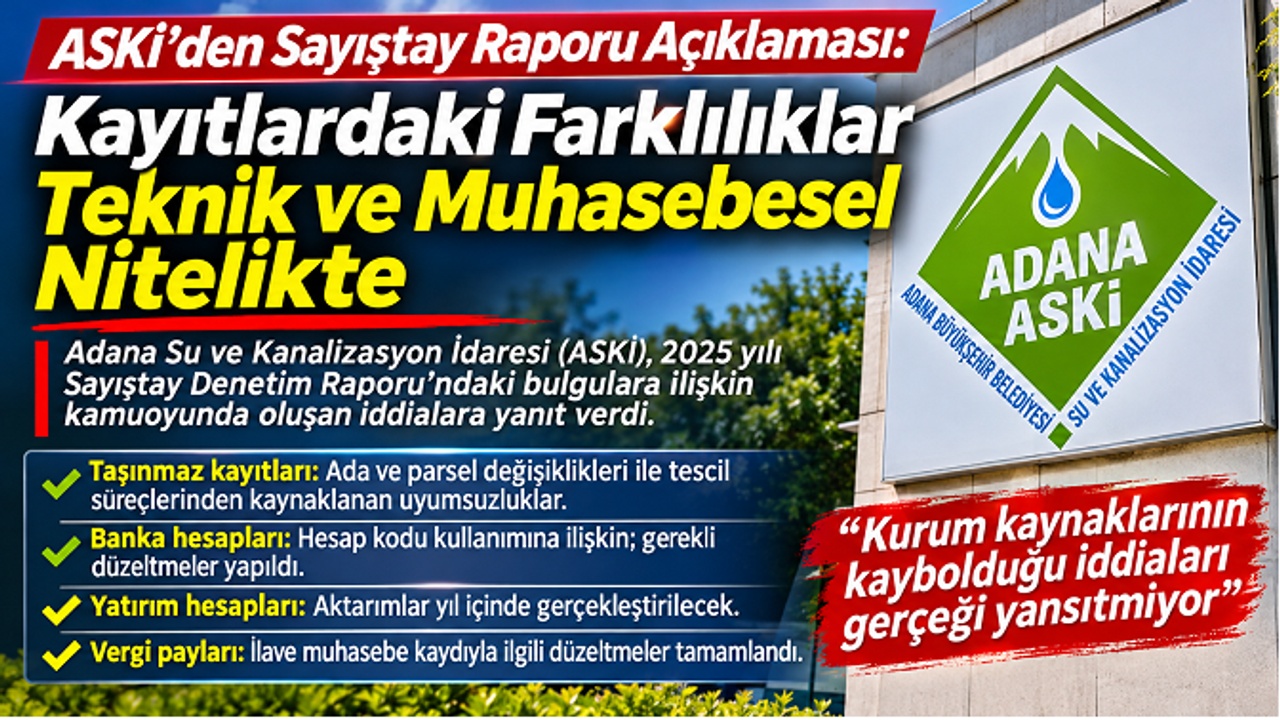

Adana Su ve Kanalizasyon İdaresi (ASKİ) Genel Müdürlüğü, 2025 yılı Sayıştay Denetim Raporu'nda yer alan bulguların sosyal medyada gündeme gelmesi üzerine kamuoyuna açıklama yaptı. Taşınmaz kayıtları, banka hesapları, yatırım harcamaları ve vergi gelirlerinin muhasebeleştirilmesine ilişkin dört ayrı tespiti değerlendiren ASKİ, bulguların kamu zararı veya kaynak kaybı olarak yorumlanmasına karşı çıktı. Kurum, bazı düzeltmelerin tamamlandığını, diğer işlemlerin ise sürdüğünü bildirdi.
Adana Büyükşehir Belediyesi Su ve Kanalizasyon İdaresi (ASKİ) Genel Müdürlüğü, 2025 yılı Sayıştay Denetim Raporu'nda yer alan tespitlerle ilgili yazılı açıklama yayımladı.
Sosyal medya platformlarında rapordaki bazı bulgular üzerinden yapılan değerlendirmelere yanıt veren ASKİ, denetim bulgularının teknik ve hukuki içerikleri dikkate alınmadan usulsüzlük veya kamu zararı şeklinde sunulmasının yanlış değerlendirmelere neden olduğunu savundu.
2019 yılından bu yana düzenli olarak Sayıştay denetimlerinden geçtiğini belirten kurum, mali ve idari işlemlerinin şeffaflık ve hesap verebilirlik ilkeleri doğrultusunda yürütüldüğünü ifade etti.
Taşınmaz Kayıtları: “Ada ve Parsel Numaralarındaki Değişikliklerden Kaynaklanıyor”
ASKİ, Sayıştay raporunda yer alan taşınmaz kayıtlarına ilişkin bulgunun, kurumun envanterindeki taşınmazların fiilen bulunmaması anlamına gelmediğini belirtti.
Açıklamada, 6360 sayılı Kanun kapsamında Devir, Tasfiye ve Paylaştırma Komisyonu tarafından ASKİ'ye devredilen içme suyu depoları, kuyu alanları ve altyapı hatlarının bulunduğu taşınmazların kurum envanterinde yer aldığı ifade edildi.
Ancak Kadastro Müdürlüklerince yürütülen 22/A kadastro yenileme çalışmaları sonucunda bazı taşınmazların ada ve parsel numaralarının değiştiği, bazı taşınmazların ise tapuda kurum adına tescil işlemlerinin geciktiği bildirildi.
ASKİ, söz konusu farklılıkların kayıtların eşleştirilmesinde uyumsuzluk oluşturduğunu belirterek düzeltme çalışmalarının sürdüğünü açıkladı.
Banka Hesapları: “Para Eksikliği Değil, Muhasebe Kodlaması”
Sayıştay raporundaki bir diğer bulgu, su abonelerinden yapılan tahsilatların izlendiği banka hesaplarına ilişkin oldu.
ASKİ'nin açıklamasına göre, abonelerden tahsil edilen ve ertesi gün ana banka hesaplarına aktarılan tutarlar muhasebe sisteminde 108 Diğer Hazır Değerler Hesabı üzerinden takip edildi.
Sayıştay ise bu işlemlerin 102 Banka Hesabı üzerinden izlenmesi gerektiğini belirtti.
Kurum, söz konusu bulgunun banka bakiyelerinde herhangi bir eksiklik veya tutarsızlığa işaret etmediğini, muhasebe hesap kodlarının kullanımına ilişkin olduğunu savundu.
ASKİ, Sayıştay'ın tespiti doğrultusunda gerekli hesap kodu değişikliklerinin yapıldığını ve geçmiş dönemlerde açılan ancak kullanılmayan banka hesaplarının kapatıldığını duyurdu.
Yatırım Harcamalarında Kayıt Zamanlaması Tartışması
Sayıştay denetiminde, geçici kabul işlemleri tamamlanan yatırımlara ilişkin tutarların ilgili maddi duran varlık hesaplarına yıl içerisinde aktarılmadığı, bu işlemlerin yıl sonunda toplu olarak gerçekleştirildiği tespit edildi.
ASKİ, söz konusu işlemlerin yıllık envanter incelemeleri tamamlandıktan sonra yapıldığını belirtti.
Sayıştay'ın ise yatırımlara ilişkin muhasebe aktarımlarının geçici kabul işlemlerinin onaylandığı tarihlerde gerçekleştirilmesi gerektiği yönünde değerlendirmede bulunduğu aktarıldı.
Kurum, yatırım tutarlarının kaybolması veya kayıtlara alınmaması gibi bir durum bulunmadığını savunarak bundan sonraki süreçte aktarımların yıl içerisinde yapılacağını bildirdi.
İller Bankası Vergi Paylarına İlişkin Açıklama
ASKİ, merkezi idare vergi gelirlerinden aldığı payların muhasebeleştirilmesine ilişkin Sayıştay bulgusuna da açıklık getirdi.
İller Bankası A.Ş. tarafından aktarılan vergi paylarının her ayın 10'unda kesinleştiğini ve aynı gün kurum hesaplarına yatırıldığını belirten ASKİ, bu tutarların 600-800 hesap kodları ve ilgili banka hesapları üzerinden muhasebeleştirildiğini açıkladı.
Sayıştay denetiminde ise söz konusu işlemler için ayrıca 120 Gelirlerden Alacaklar Hesabı üzerinden tahakkuk kaydı yapılması gerektiğinin belirtildiği aktarıldı.
ASKİ, bu bulgunun kurum gelirlerinin tahsil edilmediği veya muhasebe kayıtlarına alınmadığı anlamına gelmediğini savundu.
Kurum, söz konusu muhasebe işlemlerine ilişkin düzeltmelerin gerçekleştirildiğini bildirdi.
“Eksik Bilgiye Dayanan İddiaları Kabul Etmiyoruz”
ASKİ Genel Müdürlüğü, açıklamasının sonunda kurumun mali yapısı ve faaliyetlerine ilişkin kamuoyunda dile getirilen iddialara yanıt verdi.
Kurum tarafından yapılan açıklamada şu ifadelere yer verildi:
“ASKİ Genel Müdürlüğü, tüm faaliyetlerini yürürlükteki mevzuat çerçevesinde ve kamu yararı doğrultusunda sürdürmektedir. Kurumumuzun mali yapısı ve kurumsal işleyişi hakkında eksik bilgiye dayanan, kesin hüküm içeren ve gerçeği yansıtmayan iddiaları kabul etmiyoruz.”
ASKİ, çalışmalarını şeffaflık, kamu yararı ve hesap verebilirlik ilkeleri doğrultusunda sürdüreceğini belirterek kamuoyunun teknik ve idari süreçleri dikkate almasını istedi.
Sayıştay Bulguları ve ASKİ'nin Yanıtları
|
Sayıştay raporundaki konu |
ASKİ'nin açıklaması |
|---|---|
|
Taşınmaz kayıtları |
Kadastro değişiklikleri ve tescil gecikmelerinden kaynaklanan uyumsuzluklar bulunuyor. |
|
Banka hesapları |
108 ve 102 hesap kodlarının kullanımına ilişkin düzeltmeler yapıldı. |
|
Yatırım hesapları |
Yıl sonunda yapılan aktarımlar bundan sonra yıl içerisinde gerçekleştirilecek. |
|
Vergi gelirleri |
120 Gelirlerden Alacaklar Hesabı üzerinden yapılması gereken kayıtlarla ilgili düzeltmeler tamamlandı. |
ASKİ'nin açıklaması, Sayıştay raporundaki bulguların niteliğine ilişkin kurumun değerlendirmelerini içeriyor. Bulguların tamamının giderilip giderilmediğinin belirlenmesi ise sonraki denetim ve resmî incelemelerle mümkün olacak.
Kaynak: ASKİ Genel Müdürlüğü – Kamuoyuna Duyuru