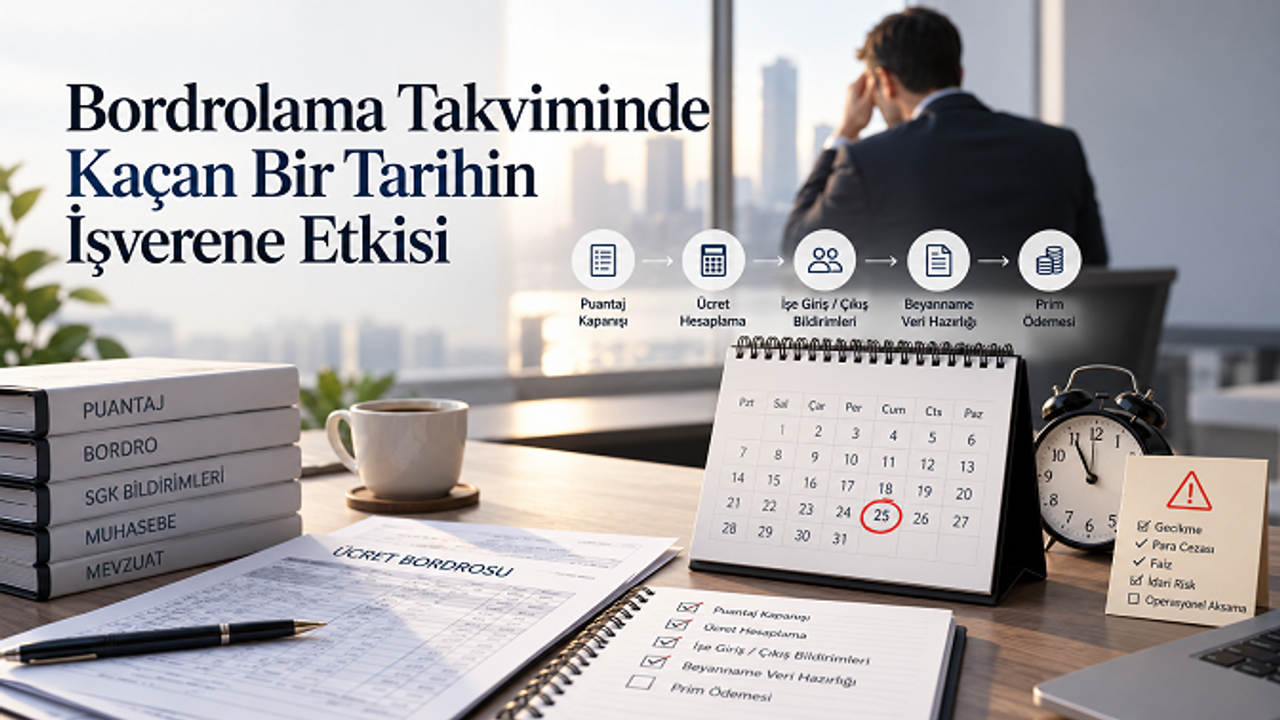

Bir bordro ayı yalnızca maaş hesaplanan bir dönem değildir. Puantajın kapanmasından ücret hesabına, işe giriş ve işten ayrılış bildirimlerinden Muhtasar ve Prim Hizmet Beyannamesi verisine ve prim ödemesine kadar birbirine bağlı adımlardan oluşur. Bu zincirin yönetimi için alınan bordrolama hizmeti hesap ve kontrol yükünü azaltabilir ancak bordro tutma ve yasal bildirim yükümlülüğünün sahibi işveren olmaya devam eder.
Takvimde tek bir halkanın gecikmesi yalnızca o işlemi etkilemez. Eksik puantaj ücret hesabını, hatalı ücret hesabı beyan verisini, geç beyan veya ödeme ise ceza ve gecikme maliyetlerinin yanında SGK teşvik koşullarını etkileyebilir. Özellikle yasal sürede bildirim ve ödeme şartı bulunan teşviklerde süre kaybı ilgili ay için teşvik avantajının da kaybedilmesine yol açabilir. Bu nedenle bordro takvimi muhasebe takvimi kadar bir risk takvimidir.
Bordro ayı hangi sırayla kapanır?
Her şirketin puantaj toplama ve iç onay günü farklı olabilir. Bu nedenle puantaj kapanışı için herkes adına geçerli tek bir yasal gün vermek doğru değildir. Ancak puantajın yeterince erken tamamlanması gerekir; çünkü çalışma günü, izin, rapor, fazla çalışma, prim ve diğer ücret kalemleri netleşmeden sağlıklı ücret hesabı yapılamaz. Ücret hesabı tamamlanmadan da bildirim ve beyan verisinin güvenilir biçimde hazırlanması mümkün olmaz.
|
Adım |
Sorumlu |
Gecikirse ne olur? |
|
Puantaj kapanışı |
İşverenin İK birimi ve operasyon yöneticileri |
Eksik çalışma verisi ücret hesabına ve sonraki bildirimlere hata olarak taşınabilir. |
|
Aylık ücret hesabı |
İşveren ve bordro sürecini yürüten ekip |
Net ücret, kesinti, fazla çalışma ve diğer bordro kalemlerinde düzeltme ihtiyacı doğabilir. |
|
İşe giriş bildirgesi |
İşveren |
Genel kural olarak işe başlamadan en az bir gün önce bildirim gerekir. Sürenin kaçırılması idari yaptırım riski yaratır. Kanundaki istisnai işyerleri ve durumlar ayrıca değerlendirilir. |
|
İşten ayrılış bildirgesi |
İşveren |
Hizmet akdinin sona ermesini izleyen 10 gün içinde bildirim yapılmaması yaptırım ve kayıt uyuşmazlığı riski doğurur. |
|
Muhtasar ve Prim Hizmet Beyannamesi |
İşveren ve beyannameyi göndermeye yetkili taraf |
Genel takvimde ilgili ayı takip eden ayın 26'ncı günü saat 23.59'a kadar verilmesi gerekir. Sürenin geçirilmesi ceza riski yaratabilir ve yasal süre şartına bağlı SGK teşviklerini etkileyebilir. |
|
SGK prim ödemesi |
İşveren |
4/a kapsamındaki çalışanlar için genel kural primlerin takip eden ayın sonuna kadar ödenmesidir. Gecikme borç ve ferileri doğurabilir ayrıca ödeme şartı bulunan teşvikleri etkileyebilir. |
En kritik risk neden zincir etkisidir?
Bordro süreçlerinde hata çoğu zaman tek satırda kalmaz. Örneğin bir çalışanın fazla çalışma bilgisinin puantaja geç ulaşması brüt kazancı değiştirir. Brüt kazanç değiştiğinde vergi ve prim matrahları da değişebilir. Buna bağlı olarak bordro, ödeme listesi ve Muhtasar ve Prim Hizmet Beyannamesi verisinin yeniden kontrol edilmesi gerekir. Sorun beyanname verildikten sonra fark edilirse düzeltme süreci de gündeme gelir.
Bu nedenle ay sonundaki asıl kontrol sorusu yalnızca “maaşlar hesaplandı mı?” değildir. İşverenin personel hareketleri, puantaj, ücret kalemleri, teşvik kodları, çıkış hesapları, beyan verisi ve ödeme tutarları arasında tutarlılık araması gerekir. Sağlıklı bir kapanış, her adımın önceki adımdan doğru veri aldığını doğrular.
Geç beyan veya prim ödemesi teşviki nasıl etkiler?
SGK teşviklerinin önemli bir bölümünde Muhtasar ve Prim Hizmet Beyannamesinin yasal süresinde verilmesi ve primlerin yasal süresinde ödenmesi yararlanma şartları arasındadır. İşveren şartları taşıdığı halde beyan veya ödeme süresini kaçırdığında yalnızca gecikmenin doğrudan maliyetiyle karşılaşmayabilir; ilgili ayda uygulanması beklenen teşvik de kullanılamayabilir.
Buradaki finansal risk iki katmanlıdır. Birinci katman idari para cezası, gecikme cezası veya gecikme zammı gibi doğrudan sonuçlardır. İkinci katman ise işveren maliyetini azaltması beklenen teşvik veya indirimin kaybıdır. Mevcut düzenleme kapsamında yararlanılabileceği halde yararlanılmayan geçmiş ayların prim teşviki, destek ve indirimlerinden geriye dönük yararlanma genel olarak mümkün değildir. Bu nedenle teşvik kontrolünün ödeme sonrasına bırakılması yerine bordro kapanışının içine alınması gerekir.
Puantaj kapanışı neden yasal son günden önce planlanmalı?
Mevzuat beyan ve bildirim için son tarihler belirler ancak şirket içi bordro hazırlığının bu son tarihe kadar beklemesini gerektirmez. Aksine güvenli takvim, yasal son günü operasyonun normal bitiş günü değil hata payı için ayrılan son sınır olarak görür. Puantajın geç gelmesi, onay bekleyen prim listeleri veya son anda bildirilen işe giriş ve çıkışlar bordro ekibinin kontrol süresini daraltır.
· Puantaj için şirket içi kesin teslim saati belirlenmesi
· İşe giriş ve çıkış bilgisinin bordro ekibine aynı gün aktarılması
· Değişken ücret kalemlerinin kaynağı ve onay sahibinin tanımlanması
· Teşvik şartlarının beyan öncesinde kontrol edilmesi
· Beyan ve ödeme öncesinde ikinci kontrol noktası oluşturulması
Bu yaklaşım mevzuattaki son günü değiştirmez. Ancak işverene eksik veri, sistem kesintisi veya onay gecikmesi gibi operasyonel sorunları düzeltmek için zaman kazandırır. Bordrolama hizmeti açısından da sağlıklı süreç, verinin yalnızca hesaplanmasını değil zamanında toplanmasını ve kontrol edilmesini gerektirir.
Dış kaynak kullanımı sorumluluğu devreder mi?
Hayır. Bordro hizmetinin dışarıdan alınması hesap, kontrol, veri hazırlığı ve raporlama işlerini başka bir ekibe devredebilir ancak bordro tutma ve bildirim yükümlülüğünü işverenden kaldırmaz. Bu ayrım sözleşme ve iş akışında açık kurulmalıdır. Kim puantajı kapatacak, kim bordroyu onaylayacak, kim beyan verisini kontrol edecek ve kim ödeme talimatını verecek soruları tarihleriyle birlikte belirlenmelidir.
Nexora Danışmanlık tarafından sunulan hizmet kapsamında aylık ücret hesabı, işe giriş ve işten ayrılış bildirimlerinin hazırlanması ve takibi, Muhtasar ve Prim Hizmet Beyannamesine esas verinin hazırlanması, puantaj kurallarının bordroya aktarılması, teşvik uygulamasının kontrolü, çıkış hesapları ve maliyet raporları yer alır. Şirkete özgü vardiya, fazla çalışma, prim ve benzeri ücret kurallarının yazılı bir hesap setine dönüştürülmesi de teknik bordrolama kapsamındadır.
İşveren hangi kontrol listesini kullanmalı?
Bordro kapanışında en pratik yöntem, yasal takvimi personel hareketleriyle birleştiren tek bir kontrol listesi kullanmaktır. Liste yalnızca son tarihleri değil, verinin kimden geleceğini ve kimin onay vereceğini de göstermelidir. Böylece sorun ortaya çıktığında sorumluluk alanı ve bekleyen işlem hızlı biçimde görülebilir.
· Ay içindeki tüm işe giriş ve çıkışlar sisteme işlendi mi?
· İzin, rapor, fazla çalışma ve prim verileri onaylandı mı?
· Ücret hesabı ile puantaj arasında fark kontrolü yapıldı mı?
· Çıkış hesapları fesih nedeni ve kullanılmayan izin bakiyesiyle uyumlu mu?
· Uygulanacak teşviklerin o aya ait şartları kontrol edildi mi?
· Beyan verisi ile bordro toplamları karşılaştırıldı mı?
· Prim ve vergi ödemeleri için ödeme sorumlusu ve son kontrol zamanı belli mi?
Kaçan tarih sonrası ne yapılmalı?
Bir süre kaçırıldığında ilk iş, hatanın kapsamını belirlemektir. Hangi çalışanların etkilendiği, beyanın verilip verilmediği, ödemenin yapılıp yapılmadığı ve teşvik şartının kaybedilip kaybedilmediği ayrı ayrı kontrol edilmelidir. Gecikmeyi yalnızca ceza tutarı üzerinden değerlendirmek, teşvik kaybını ve sonraki ayın veri zincirine taşınabilecek hataları gözden kaçırabilir.
Sonraki adım aynı hatanın tekrarını önleyecek takvim düzeltmesidir. İç teslim tarihlerini yasal son tarihlerden önceye çekmek, kritik hareketler için iki aşamalı kontrol kurmak ve bordro kapanışını tek kişiye bağlı bırakmamak operasyonel riski azaltır. Hukuki uyuşmazlık veya dava boyutu doğan konular ise bordro operasyonundan ayrılarak yetkili hukuk profesyonelleriyle yürütülmelidir.
Bordro yönetiminde güvenli yaklaşım, son güne yetişmeye çalışmak değil zincirin her halkasını bir sonraki adıma zaman bırakacak şekilde kapatmaktır. İşveren için asıl maliyet bazen gecikme cezasından değil, aynı ay içinde kaybedilen teşvikten ve sonradan yapılması gereken düzeltmelerden gelir. Bu nedenle iyi tasarlanmış bordro takvimi ücret hesabını, bildirimleri, teşvik kontrolünü ve ödemeyi tek bir aylık kontrol sistemi içinde toplar.